Assurance Prévoyance pour couvrir une grossesse pathologique avant le congé légal de maternité pour professions médicales : que faut-il savoir ?
Pourquoi une assurance prévoyance grossesse est indispensable pour une sage-femme, infirmière, kinésithérapeute ou médecin libéral enceinte ?
Les professions médicales et paramédicales exerçant en libéral (médecins généralistes, sage-femmes, infirmiers, orthophonistes, kinésithérapeutes, etc.) dépendent de la CPAM pour leur régime obligatoire de sécurité sociale. En cas de grossesse, les indemnités versées par la CPAM sont limitées, ce qui rend l’adhésion à un contrat de prévoyance pour la grossesse adaptée indispensable pour maintenir un revenu stable.
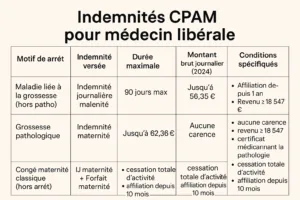
Que prévoit la CPAM pour les professions libérales médicales en cas de grossesse pathologique ?
✅ Conditions pour bénéficier des indemnités journalières maladie (avant le congé maternité ou congé légal de maternité)
- Être affiliée depuis au moins 1 an au régime général (CPAM) à la date de l’arrêt de travail.
- Cesser totalement votre activité professionnelle pendant la durée de l’arrêt.
- Être à jour de vos cotisations maladie-maternité (automatique si vous payez l’URSSAF).
- Avoir un arrêt de travail prescrit par un médecin (généraliste, gynécologue, sage-femme) pour une maladie liée à votre grossesse.
💶 Montant de l’indemnité journalière maladie (hors congé maternité)
- Le montant brut est de 56,35 € par jour en 2024, sous réserve de remplir toutes les conditions.
- Ce montant correspond au plafond si vous avez cotisé sur une base au moins égale à 40 % du PASS (soit 18 547 € de revenus annuels en 2024).
- L’indemnité est versée après un délai de carence de 3 jours, puis pendant un maximum de 90 jours par période d’arrêt.
⚠️Cas particulier de la grossesse pathologique :
Si l’arrêt est directement lié à une grossesse pathologique, la CPAM peut aussi vous verser une indemnité maternité spéciale (et non maladie), pendant 14 jours maximum, sans délai de carence. C’est un régime distinct, plus avantageux dans certains cas.
Problème : ces montants sont très inférieurs aux revenus moyens des professionnels de santé libéraux. C’est là qu’intervient la prévoyance grossesse qui indemnise les arrêts de travail pour grossesse « pathologique » pour les professions médicales et paramédicales.
Congé maternité médecin libérale : non pris en charge par l’assurance prévoyance
Beaucoup de praticiennes en libéral ignorent que les contrats d’assurance prévoyance Madelin ne couvrent pas le congé maternité légal. Contrairement à un arrêt de travail pour maladie ou invalidité, le congé maternité relève exclusivement de la CPAM.
⚠️ Attention, les contrats de prévoyance congé maternité n’existent pas. Les contrats prévoyance ne versent aucune indemnité pendant le congé maternité (même par suite d’un arrêt pour maladie précédemment)
Même si vous avez souscrit un contrat de prévoyance santé pour médecin libérale, celui-ci n’interviendra pas pendant votre congé maternité, pour une raison simple :
Le congé maternité n’est pas considéré comme un arrêt maladie, mais comme une période « normale » et prévue de cessation d’activité.
Les indemnités journalières et les allocations de repos maternel sont exclusivement prises en charge par la CPAM, selon des conditions strictes (durée d’affiliation, cessation d’activité, revenus, etc.).
📌 Pour rappel, la prévoyance congé maternité n’existe pas. Aucunes indemnités ne sont versées. Exemples de situations non couvertes par l’assurance prévoyance :
- Congé prénatal et postnatal conventionnel
- Congé maternité prolongé pour grossesse gémellaire ou prématurée
- Arrêt de travail pour repos médical lié à une grossesse non pathologique
🧾 Ce que couvre (vraiment) votre contrat de prévoyance grossesse :
- Les arrêts de travail pathologiques liés à la grossesse (complications médicales), s’ils dépassent le délai de franchise prévu au contrat
- Les situations d’invalidité, temporaire ou permanente dans le cadre d’une maladie.
- Les arrêts pour maladie non liée à la maternité
- Les éventuelles grossesses à risques, uniquement en cas d’arrêt médicalement justifié et reconnu par l’assureur
📍 Les conditions varient fortement selon les assureurs : exclusions, franchises, carences, et surtout définitions de l’incapacité temporaire totale (ITT).
liens utiles
Voici une page où vous pourrez trouver plus d’info sur tel sujet. Liens vers une des pages d’Amelie sur le congé légal de maternité et les prestations (indemnités maternité)
En cas de complications : une prévoyance bien choisie devient indispensable
Une grossesse à risques peut entraîner une interruption temporaire d’activité, voire une hospitalisation. Dans ce cas :
- La CPAM verse une indemnité (jusqu’à 62,33 €/jour),
- Mais le contrat de prévoyance complète les revenus jusqu’à votre niveau habituel, selon les garanties souscrites (prévoyance grossesse)
💡 Exemple : une sage-femme libérale avec un revenu de 3 800 €/mois percevra environ 1 870 € de la CPAM. Avec une prévoyance bien calibrée, elle peut atteindre 100 % de son revenu.
lien utile vers notre « blog » ou vous trouverez différentes réponses à vos questions
https://www.rdanielcourtage.fr/blog/
Quels critères analyser pour choisir une bonne prévoyance maternité quand on est professionnel de santé libéral ?
1. Le délai de carence : un point critique à anticiper pour une grossesse bien couverte
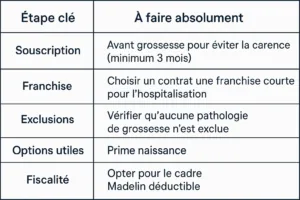
Lorsque vous exercez en libéral, souscrire un contrat de prévoyance maternité sans carence est souvent impossible une fois la grossesse commencée. En effet, la majorité des assureurs excluent toute indemnisation si la grossesse est déjà en cours au moment de la souscription.
👉 Pour les médecins libéraux, les sages-femmes, ou encore les infirmières en libéral, il est donc essentiel de prévoir une prévoyance avant de tomber enceinte. Pourquoi ? Parce que les délais de carence sur les garanties maternité peuvent aller de 3 à 6 mois, voire jusqu’à 9 mois pour certaines compagnies.
✅ Conseil : Optez pour une prévoyance grossesse anticipée afin d’être couverte en cas d’alitement, de grossesse pathologique ou d’accouchement prématuré. Il existe tout de même quelques compagnies qui proposent des conditions plus avantageuses et moins restrictives sur les délais d’attente.
2. Le délai de franchise : un levier de protection lors d’une grossesse difficile
Le délai de franchise, c’est la période pendant laquelle vous ne percevrez aucune indemnité journalière après un arrêt de travail. Ce critère est déterminant, surtout en cas d’hospitalisation liée à la grossesse.
👉 Pour les situations d’urgence (par exemple : menace d’accouchement prématuré), privilégiez une prévoyance libérale avec franchise courte, c’est-à-dire de 0 à 3 jours en cas d’hospitalisation. En revanche, un arrêt pour une raison médicale sans hospitalisation pourra être soumis à un délai de franchise plus long, souvent de 15 à 30 jours selon les contrats.
✅ Pour une infirmière libérale ou un médecin généraliste, il est stratégique de prévoir un arrêt en cas de grossesse pathologique, notamment pour bénéficier d’indemnités journalières dès les premiers jours de l’arrêt.
3.Vérifier les exclusions de garanties
Certains contrats excluent les pathologies liées à la grossesse (hypertension, diabète gestationnel, alitement, etc.). Certains indiquent que les arrêts de travail liés à la grossesse sans hospitalisation sont pris en charge dès lors que toute activité professionnelle de l’assurée met en danger sa vie ou celle de son enfant et que son état de santé nécessite un repos absolu.
Il est donc essentiel de choisir une prévoyance sans exclusion spécifique liée à la maternité.
➡️ Mieux vaut s’orienter vers des courtiers spécialisés en prévoyance pour professions médicales et paramédicales qui feront attention à la définition de la grossesse pathologique des différents contrats de prévoyance grossesse du marché (voir les notices d’informations ou conditions générales)
4.Garanties optionnelles intéressantes pour les libéraux de santé
- Prime de naissance (en moyenne de 1 000 à 2 000 €),
- Garantie frais généraux (paiement du loyer du cabinet en cas d’arrêt),
- Rente éducation et capital décès en cas d’accident ou maladie.
- Indemnités pour un enfant hospitalisé.
Profiter d’un avantage fiscal grâce au contrat de prévoyance Madelin maternité
En tant que professionnel de santé en libéral, souscrire un contrat de prévoyance Madelin pour la grossesse ne protège pas uniquement votre activité : il permet aussi de réduire votre impôt.
En effet, les cotisations versées dans le cadre d’un contrat Madelin sont fiscalement déductibles de votre bénéfice imposable. Cela signifie que le coût réel de votre assurance prévoyance grossesse est allégé par une économie d’impôt.
Que vous soyez sage-femme libérale, médecin généraliste ou professionnel paramédical, vous pouvez bénéficier de la déduction fiscale d’une prévoyance Madelin tout en étant bien couverte en cas d’arrêt de travail pour grossesse pathologique, alitement ou hospitalisation.
💡 Pour les professions à revenus variables, cette déduction fiscale prévoyance Madelin représente un levier de protection et d’optimisation financière à ne pas négliger.
Anticiper pour choisir une prévoyance efficace
Vous êtes sage-femme libérale à Paris, kinésithérapeute à Marseille, infirmière à Lyon ou médecin généraliste en exercice libéral ? Vous envisagez une grossesse ou souhaitez anticiper une protection solide face à un arrêt de travail ?
L’indemnité versée par une prevoyance congé maternité n’existe pas donc prenez contact avec un courtier spécialisé en prévoyance pour professions médicales et paramédicales (R. DANIEL COURTAGE)
Nous serons analyser vos besoins, comparer les meilleures offres, et vous guider vers une prévoyance adaptée à votre métier, votre situation et votre budget pour vous couvrir en maladie avant ou après le légal de maternité.
Contactez le cabinet R. DANIEL COURTAGE pour vos Assurances
Le cabinet R. DANIEL COURTAGE est un cabinet spécialisé auprès des professionnels de santé. Nous sommes au cabinet familial et indépendant. Nos clients sont repartis sur toute la France et même en outre-mer.
Nous ne prenons pas d’honoraires, n’hésitez pas à nous contacter par l’intermédiaire sur site, onglet « CONTACT », ou appelez directement Ronan DANIEL, le gérant, au 06.86.99.04.56
Conseils et Avantages sur les placements d’épargne retraite : SANS FRAIS
Vous pouvez également nous contacter si vous souhaitez des conseils pour préparer votre retraite. PER ou Assurance Vie, nous vous apporterons des conseils personnalisés. Nous déterminerons ensemble votre profil d’investisseur (prudent, équilibre, dynamique) et le mode de gestion le plus adéquat à vos besoins (libre, sous mandat, à horizon).
Nous pourrons supprimer les frais sur les versements de contrats référents sur le marché.
N’hésitez pas la consulter la page : https://www.rdanielcourtage.fr/per-sans-frais-sur-les-versements/