Prévoyance CARCDSF 2025 pour les chirurgiens-dentistes libéraux
La prévoyance des chirurgiens-dentistes libéraux est un sujet complexe : entre les limites du régime obligatoire, les cotisations CARCDSF, les arrêts de travail, l’invalidité, la retraite et les risques propres à la profession, il est souvent difficile de s’y retrouver.
Ce guide 2025 vous apporte une vision claire, complète et actionnable pour optimiser votre protection sociale, sécuriser vos revenus en cas de coup dur, et choisir la meilleure prévoyance dentiste.
Comprendre la CARCDSF pour les dentistes: ce que couvre réellement le régime obligatoire
La CARCDSF est la caisse de retraite et de prévoyance des chirurgiens-dentistes. Elle gère :
- Retraite de base (CNAVPL)
- Retraite complémentaire
- ASV (Avantage Social Vieillesse)
- Régime invalidité-décès (carcdsf invalidité et carcdsf décès)
Ce que beaucoup de dentistes ignorent :
Malgré son importance, la CARCDSF ne couvre pas les arrêts de travail courts et indemnise très peu l’invalidité. Elle constitue un socle minimum, pas une vraie prévoyance.
Cotisations CARCDSF 2025 : ce que vous payez, ce que vous obtenez
Vos cotisations CARCDSF 2025 comprennent :
- Retraite de base : 8,23 % (jusqu’à 1 PASS*)
- Retraite complémentaire : 9,75 % (jusqu’à 3 PASS*)
- ASV : variable
- Cotisation invalidité-décès : environ 635 €/an
*PASS 2025 : 47 100 € (Ce plafond sert de base pour les cotisations retraite chirurgien-dentiste)
Ces cotisations financent votre retraite dentiste libéral, ainsi que la couverture invalidité / décès obligatoire.
Arrêt de travail d’un dentiste : la réalité des indemnités journalières
Un chirurgien-dentiste libéral peut recevoir des indemnités journalières lorsqu’un accident ou une maladie l’empêche d’exercer temporairement son activité clinique, administrative, de conseil, d’expertise ou d’enseignement.
L’accès à ces indemnités est conditionné à :
- Une cotisation active au régime CARCDSF pour le dentiste,
- Une situation à jour de cotisations (ou une exonération accordée),
- Une inscription valide au tableau de l’Ordre des chirurgiens-dentistes.
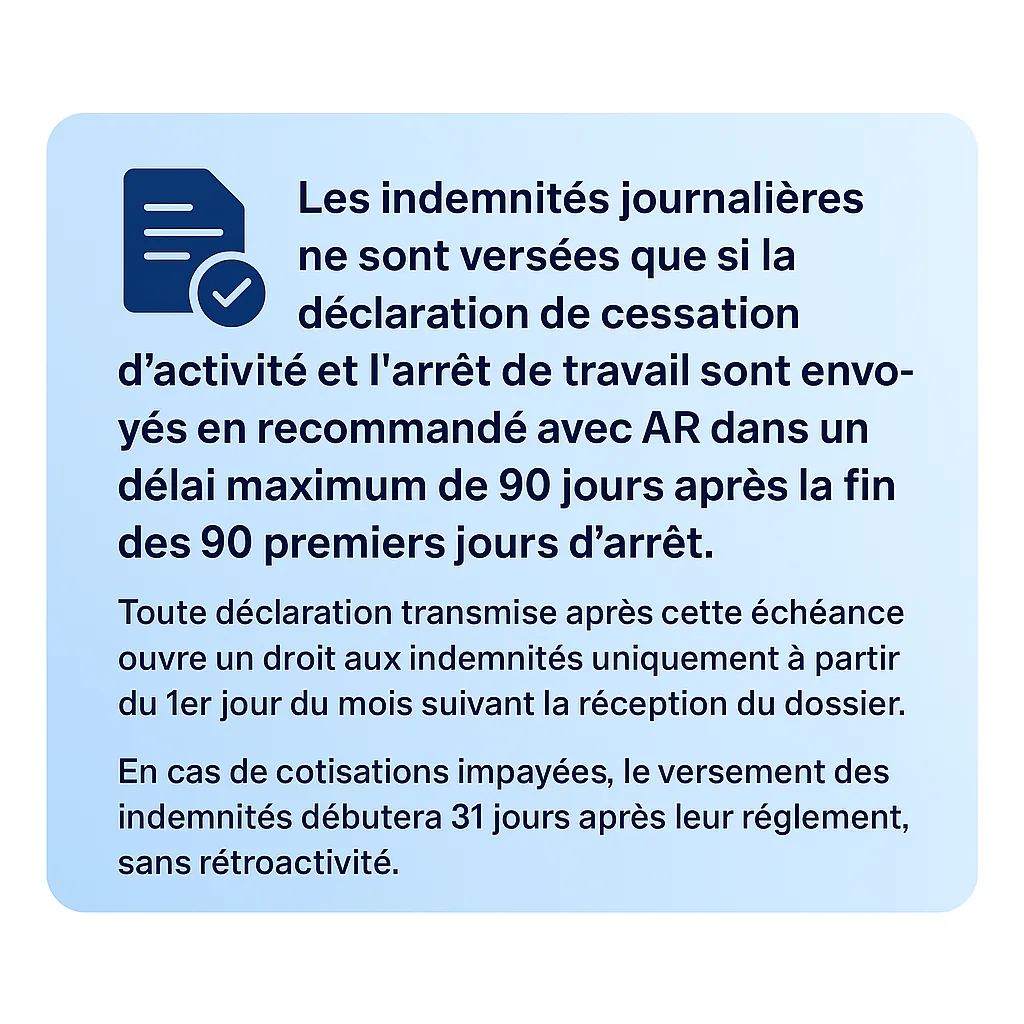
La CARCDSF ne verse rien avant 90 jours d’arrêt
Vous êtes donc sans revenu pendant 3 mois, sauf si vous avez une prévoyance privée.
Après 90 jours, la CARCDSF verse :
- env. 111 €/jour (forfaitaire)
- Même montant pour tous les dentistes, quels que soient leurs revenus
- Durée d’indemnisation limitée
Les indemnités journalières dentistes de la CARCDSF ne suffisent jamais pour couvrir le train de vie d’un cabinet dentaire.
Invalidité et décès : les limites du régime obligatoire
Invalidité CARCDSF
Le régime carcdsf invalidité ne couvre que :
- L’invalidité totale, par une rente annuelle.
Aucune rente en invalidité partielle (pourtant fréquente chez les dentistes : TMS, tendinites, canal carpien, douleurs cervicales
Décès CARCDSF
Le carcdsf décès prévoit :
- Un capital décès forfaitaire
- Une pension éventuelle au conjoint
- Des allocations pour les enfants
Mais les montants restent faibles face aux responsabilités familiales d’un libéral.
.
Une allocation immédiate “chirurgien-dentiste” est versée en priorité aux ayants droit : d’abord au conjoint non divorcé et non séparé de corps, puis, à défaut, aux descendants ou à toute personne reconnue comme étant à la charge de l’assuré au jour du décès.
| Allocation versée au conjoint du titulaire en 2025 | Allocation versée au conjoint du conjoint collaborateur |
| Montant : 500 points, soit 19 220 € | Montant : 500 points x 25 ou 50 % (fonction de l’option)* |
| Date effet : au jour du décès. | Date effet : au jour du décès. |
| Versement : servie une seule fois. | Versement : servie une seule fois. |
| Fiscalité : non imposable. | Fiscalité : non imposable. |
| Prélèvements sociaux : non. | Prélèvements sociaux : non. |
| Exonérée des droits de succession : oui. | Exonérée des droits de succession : oui. |
*Moyenne : lorsque l’option choisie (25 ou 50 %) pour le calcul de sa cotisation, a été modifié, les prestations sont calculées en fonction de la moyenne de l’option retenue.
Maternité, grossesse et risques spécifiques
La CARCDSF intervient dans les cas suivants :
- carcdsf arrêt de travail grossesse
- carcdsf arrêt de travail grossesse pathologique
- carcdsf arrêt de travail burn out
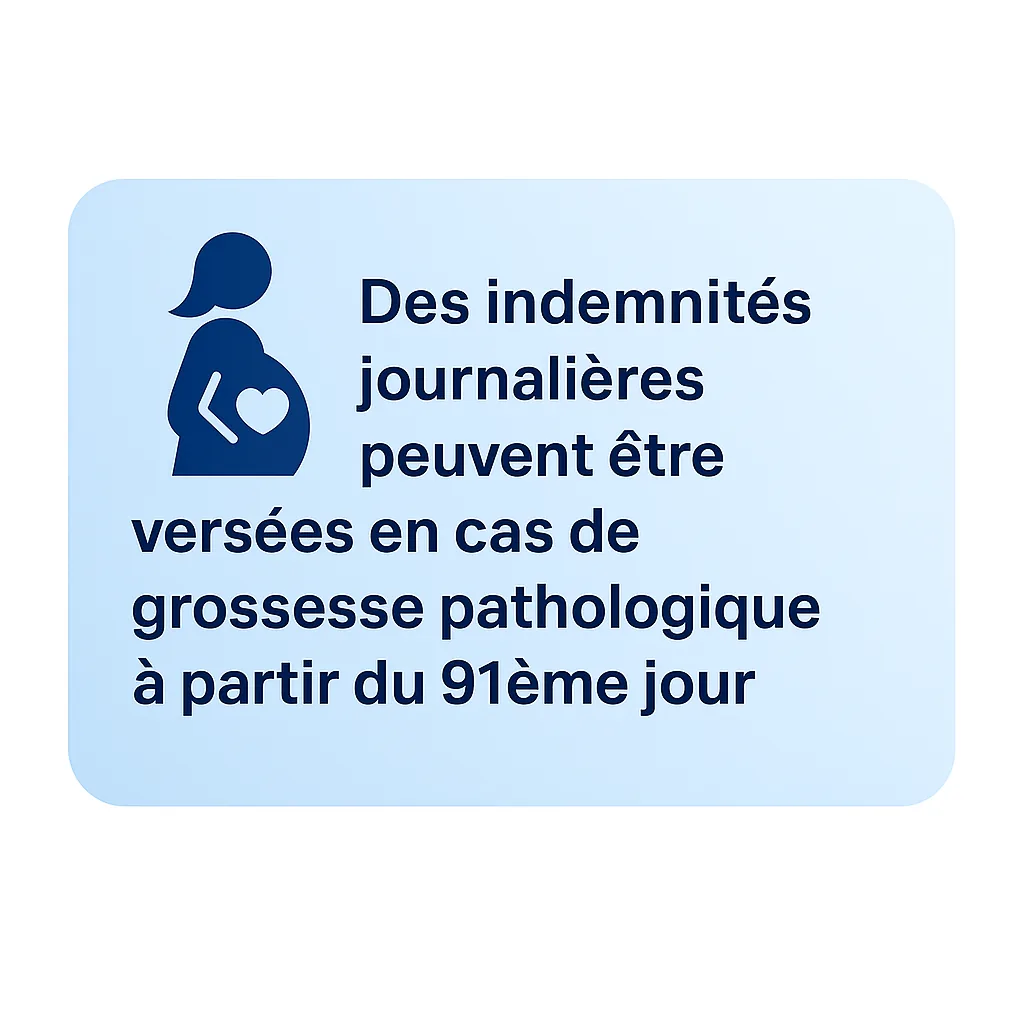
Mais toujours à partir du 91e jour. C’est insuffisant pour compenser une baisse d’activité ou une interruption.
La prévoyance pour dentiste peut verser des indemnités bien plus tôt (7, 15 ou 30 jours).
Pourquoi une assurance prévoyance adaptée au dentiste est indispensable ?
Pour un chirurgien-dentiste libéral, la prévoyance n’est pas un simple complément : c’est une protection vitale pour sécuriser son activité, son revenu et sa famille. Le régime obligatoire (CARCDSF) reste très limité, notamment en cas d’arrêt de travail supérieur à quelques jours, d’invalidité ou de décès. C’est pourquoi une assurance prévoyance pour dentiste sur mesure est indispensable pour combler toutes les lacunes du régime obligatoire.
Une prévoyance bien construite permet de protéger :
Votre revenu professionnel
En cas d’arrêt maladie, accident ou incapacité, les indemnités journalières du régime obligatoire sont insuffisantes pour maintenir le niveau de vie d’un dentiste. Une prévoyance adaptée compense la perte de revenus selon un niveau d’indemnisation défini à l’avance.
Votre cabinet dentaire
Avec une garantie « Frais Généraux », les charges fixes de votre structure (loyer, assistanat, matériel, crédits professionnels, énergie, etc.) continuent d’être prises en charge, évitant de mettre votre cabinet en péril pendant votre arrêt.
Votre famille
La prévoyance prévoit un capital décès renforcé, indispensable pour protéger vos proches en cas d’événement grave. Cela permet d’anticiper les conséquences financières d’un décès prématuré.
Votre avenir en cas d’invalidité
Une invalidité totale ou partielle peut mettre fin à votre activité de chirurgien-dentiste. Une rente d’invalidité adaptée à la réalité de votre profession permet de garantir un revenu durable.
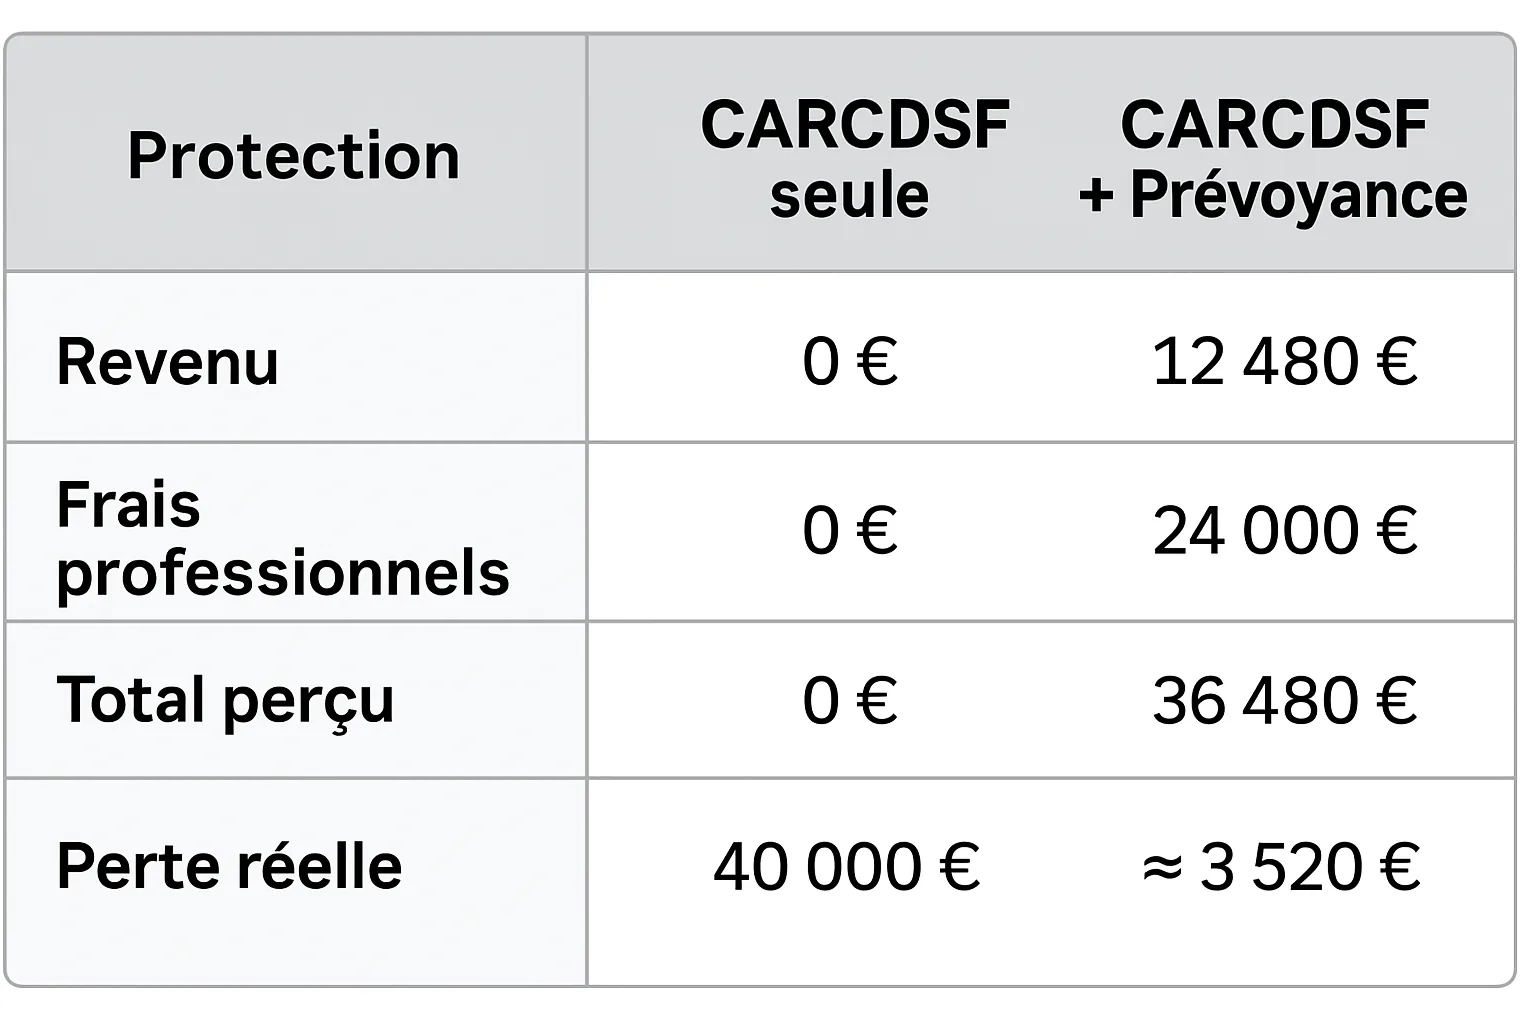
Exemple concret : indemnisation CARCDSF + prévoyance pour un dentiste de 45 ans
Prenons le cas d’un chirurgien-dentiste libéral de 45 ans, installé depuis plusieurs années, avec les éléments suivants :
- Revenu mensuel : 8 000 €
- Charges fixes du cabinet : 12 000 €/mois (loyers, assistante, emprunts, matériel, fluides, maintenance…)
Un accident ou une maladie l’oblige à arrêter totalement son activité pendant 2 mois.
Si ce praticien a souscrit une prévoyance adaptée aux dentistes, il peut bénéficier de deux blocs d’indemnisation :
Indemnités journalières “revenus”
Exemple d’indemnisation classique pour un revenu de 8 000 €/mois :
Niveau de garantie : 240 €/jour dès le 8e jour (valeur réaliste pour un dentiste)
→ Sur 2 mois d’arrêt (52 jours indemnisables) :
240 € × 52 = 12 480 € de revenus compensés
Garanties “frais professionnels ou frais généraux”
Pour couvrir 12 000 €/mois de charges, une prévoyance professionnelle verse généralement :
→ 400 € / jour de prise en charge des frais généraux (valeur réaliste pour 12 000 €/mois)
Sur 2 mois d’arrêt :
12 000 € × 2 = 24 000 € pris en charge à 100 %
nb : cette exemple n’intègre pas les indemnités versées par la CPAM sur les 90ers jours d’un arrêt de travail. l’idée était de faire un zoom uniquement sur les prestations de la carcdsf.
Les garanties essentielles d’une bonne prévoyance pour dentiste
Une assurance prévoyance spécifique pour un dentiste performante doit comprendre :
- Indemnités journalières dès 7 / 15 / 30 jours
Pour que votre revenu soit rapidement protégé selon votre seuil de tolérance au risque.
- Rente d’invalidité totale ET partielle
Indispensable pour les métiers manuels comme la chirurgie dentaire où l’invalidité partielle peut empêcher de continuer à exercer.
- Barème professionnel spécifique aux professions médicales
Un barème adapté à votre geste professionnel permet d’être indemnisé même si l’invalidité n’est pas totale mais empêche d’exercer la dentisterie.
- Couverture burn-out, TMS et affections dorsales
Les troubles musculosquelettiques et le burn-out sont parmi les premières causes d’arrêt chez les dentistes. Une garantie essentielle.
- Assurance Frais Généraux du cabinet
Pour éviter que le cabinet ne s’effondre financièrement en cas d’arrêt prolongé.
Pourquoi faire appel à un courtier spécialisé comme R. DANIEL COURTAGE ?
En tant que courtier indépendant, R. DANIEL COURTAGE apporte :
- Une analyse personnalisée de votre activité,
- Une comparaison objective des meilleurs contrats,
- La vérification des exclusions cachées,
- La sélection du meilleur rapport garanties/prix,
- Une optimisation Loi Madelin,
- Un accompagnement complet en cas de sinistre,
- Un suivi dans le temps (modification de revenus, grossesse, installation…).
C’est la garantie d’obtenir la meilleure prévoyance dentiste adaptée à votre pratique.
FAQ Prévoyance & CARCDSF 2025
Qu’est-ce que la CARCDSF pour les dentistes libéraux ?
La CARCDSF (Caisse Autonome de Retraite des Chirurgiens-Dentistes et Sages-Femmes) est l’organisme obligatoire qui gère l’ensemble de la protection sociale des chirurgiens-dentistes libéraux : retraite de base, retraite complémentaire, ASV et régime invalidité-décès.
Même si elle constitue un socle indispensable, la CARCDSF ne suffit pas pour sécuriser les revenus d’un dentiste en cas d’arrêt de travail, d’invalidité partielle ou de décès. C’est pourquoi une prévoyance dentiste complémentaire est indispensable pour compléter ces garanties.
Les cotisations retraite des chirurgiens-dentistes sont-elles élevées ?
Les cotisations retraite chirurgien-dentiste sont significatives car elles couvrent plusieurs niveaux de retraite :
- la retraite de base CNAVPL,
- la retraite complémentaire,
- l’ASV,
- et la cotisation pour le régime invalidité-décès.
Ces cotisations évoluent selon votre revenu professionnel et représentent un investissement important. Elles préparent efficacement la retraite dentiste libéral, mais n’offrent pas de protection suffisante en cas d’arrêt de travail, d’invalidité ou de maladie. D’où l’importance d’une prévoyance complémentaire adaptée.
La CARCDSF verse-t-elle des indemnités journalières en cas d’arrêt de travail ?
Oui, mais uniquement à partir du 91ᵉ jour d’arrêt. Avant 3 mois, aucun versement n’est prévu par la CARCDSF, ce qui laisse un vide important dans la protection sociale des dentistes. Les indemnités journalières dentistes versées après ce délai sont forfaitaires, donc identiques pour tous les praticiens, quel que soit leur revenu réel. Cela reste insuffisant pour maintenir le niveau de vie d’un cabinet libéral.
Les indemnités journalières de la CARCDSF sont-elles suffisantes pour compenser un arrêt ?
Les indemnités journalières chirurgiens-dentistes sont limitées et démarrent tardivement. Elles ne couvrent ni les charges professionnelles (loyer, personnel, matériel…), ni vos besoins personnels. En l’absence d’une assurance prévoyance dentiste adaptée, un arrêt de travail court ou prolongé peut rapidement fragiliser l’équilibre financier d’un cabinet.
Comment fonctionne l’invalidité dans le régime CARCDSF ?
Le régime carcdsf invalidité prévoit une rente uniquement en cas d’invalidité totale, c’est-à-dire une incapacité complète et permanente d’exercer la profession. Il n’existe aucune prise en charge en invalidité partielle, pourtant très fréquente dans la profession (TMS, tendinites, cervicalgies, canal carpien…). Une prévoyance chirurgien-dentiste privée permet d’obtenir une rente en invalidité partielle dès 16 % ou 33 %, ce qui améliore considérablement la protection du praticien.
Quel capital décès est prévu par la CARCDSF ?
Le carcdsf décès prévoit un capital décès forfaitaire, auquel peuvent s’ajouter une pension pour le conjoint survivant et une allocation pour les enfants. Cependant, ces montants sont souvent insuffisants pour protéger une famille, financer les études des enfants ou couvrir les éventuels emprunts professionnels. Une prévoyance complémentaire permet d’adapter ce capital aux besoins réels d’un chirurgien-dentiste libéral.
Pourquoi parle-t-on de “meilleure prévoyance dentiste” ?
Parce qu’un chirurgien-dentiste est exposé à des risques spécifiques : troubles musculo-squelettiques, douleurs chroniques, risques infectieux, burn-out, charges fixes élevées… La meilleure prévoyance dentiste est celle qui couvre précisément ces risques, protège votre revenu, prend en charge vos frais professionnels et garantit une rente d’invalidité adaptée à votre métier. Un mauvais choix peut entraîner des exclusions, de mauvaises franchises ou des indemnisations insuffisantes.
Une prévoyance couvre-t-elle l’invalidité partielle ?
Oui, mais uniquement via une assurance prévoyance adaptée aux dentistes libéraux. Contrairement à la CARCDSF, un bon contrat de prévoyance pour dentiste indemnise l’invalidité partielle, une situation fréquente dans votre métier. Cela permet de maintenir un revenu même si vous pouvez encore exercer partiellement.
Comment fonctionne une assurance arrêt de travail dentiste ?
Une assurance arrêt de travail dentiste verse des indemnités journalières dès 7, 15 ou 30 jours selon la franchise choisie. Elle permet de :
- Compenser la perte de revenu,
- Protéger votre niveau de vie,
- Éviter de puiser dans votre trésorerie,
- Maintenir votre activité en couvrant les charges professionnelles.
C’est une garantie essentielle pour sécuriser votre exercice libéral.
Quel délai de carence choisir pour un chirurgien-dentiste ?
Le choix dépend de votre trésorerie :
- 7 jours : idéale si vous souhaitez une protection maximale,
- 15 jours : bon compromis entre coût et sécurité,
- 30 jours : adaptée si vous disposez d’une réserve financière.
Dans tous les cas, la CARCDSF ne couvre rien avant 90 jours, il est donc indispensable d’adapter la franchise à votre situation personnelle.
Quelles garanties sont indispensables dans une prévoyance dentiste ?
Un contrat performant doit inclure :
- Indemnités journalières dès 7/15/30 jours,
- Rente invalidité totale et partielle,
- Barème professionnel spécifique aux métiers médicaux,
- Prise en charge des frais généraux du cabinet,
- Capital décès,
- Garantie hospitalisation ambulatoire,
- Couverture burn-out, troubles psy et affections dorsales,
- Grossesse pathologique.
Le burn-out est-il pris en charge par la CARCDSF ?
Oui, mais uniquement comme un arrêt maladie classique, donc à partir du 91ᵉ jour. Or le burn-out fait partie des risques croissants dans la profession dentaire. Une bonne assurance prévoyance permet d’être indemnisé rapidement pour un arrêt de travail burn out, sans exclusion ou conditions prévues au contrat.
Que prévoit la CARCDSF pour le congé maternité ?
La CARCDSF ne finance pas directement le congé maternité : c’est la CPAM qui indemnise. La CARCDSF intervient uniquement dans les situations d’arrêt maladie lié à la grossesse, mais toujours après 90 jours.
Une prévoyance peut-elle couvrir la grossesse pathologique ?
Oui. Une bonne assurance prévoyance dentiste peut prévoir une indemnisation dès 7 ou 15 jours en cas d’un arrêt de travail pour grossesse pathologique, ce qui aide à compenser la perte de revenu liée à une grossesse à risque ou à un repos strict.
Comment protéger les frais généraux d’un cabinet dentaire ?
Grâce à une garantie frais généraux, intégrée dans un contrat de prévoyance.
Elle prend en charge :
- le loyer,
- les salaires de l’assistante,
- les remboursements de matériels,
- les charges sociales,
- les abonnements professionnels,
- les crédits professionnels etc.
Cette garantie permet au cabinet de continuer à fonctionner, même lorsque vous êtes temporairement absent.
Les cotisations prévoyance dentiste sont-elles déductibles (Loi Madelin) ?
Oui, les cotisations de prévoyance pour dentiste sont déductibles fiscalement dans le cadre de la Loi Madelin. Cela réduit significativement le coût réel du contrat tout en renforçant la protection sociale du praticien.
Pourquoi passer par un courtier spécialisé en prévoyance dentiste ?
Un courtier spécialisé comme R. DANIEL COURTAGE vous accompagne pour :
- Analyser vos besoins réels (revenus, charges, famille),
- Éviter les contrats avec exclusions cachées (dos, psy, TMS…),
- Sélectionner les meilleures garanties selon votre activité,
- Optimiser votre budget grâce à la Loi Madelin,
- Vous accompagnez en cas de sinistre ou d’arrêt de travail,
- Adapter votre contrat au fil des années (changement de revenus, maternité, évolution du cabinet…).
C’est la solution la plus fiable pour obtenir la meilleure prévoyance dentiste au meilleur prix, sans mauvaises surprises.
La CARCDSF couvre-t-elle aussi les sages-femmes libérales ?
La CARCDSF pour la sage-femme libérale fonctionne de la même manière que pour les chirurgiens-dentistes. Les sages-femmes cotisent également au régime obligatoire CARCDSF, qui gère leur retraite, l’ASV et le régime invalidité-décès.
Toutefois, comme pour les dentistes, les prestations restent limitées, notamment pour les arrêts de travail de moins de 90 jours, l’invalidité partielle ou les frais professionnels. C’est pourquoi une prévoyance adaptée aux sages-femmes est souvent indispensable pour compléter efficacement la protection sociale.
Quelles sont les spécificités du régime CARCDSF pour les sages-femmes ?
Le régime CARCDSF pour les sages-femmes reprend les mêmes principes que celui des chirurgiens-dentistes :
- pas d’indemnités journalières avant 90 jours,
- une rente en cas d’invalidité totale,
- un capital décès forfaitaire,
- des cotisations variables selon le revenu libéral.
Les sages-femmes exerçant en libéral sont confrontées à des risques professionnels particuliers (fatigue, contraintes physiques, astreintes, stress), ce qui rend la prévoyance complémentaire essentielle pour maintenir un revenu en cas d’arrêt de travail, de maternité pathologique ou d’invalidité.