Préparer sa retraite de dentiste libéral : les clés pour optimiser votre avenir
Exercer en tant que dentiste libéral vous offre indépendance et liberté dans votre pratique, mais implique aussi de bien anticiper votre retraite. Contrairement aux salariés, votre retraite de chirurgien-dentiste repose principalement sur vos cotisations volontaires et un régime autonome. Une planification rigoureuse est donc essentielle pour garantir un niveau de vie confortable à l’arrêt de votre activité.
Cet article aborde en détail les conditions requises, les différents régimes disponibles, ainsi que les dispositifs permettant de compléter votre retraite de dentiste libéral. Vous y trouverez des informations précises sur les cotisations obligatoires, les avantages fiscaux, et les solutions d’épargne-retraite adaptées aux professionnels de santé. En vous familiarisant avec ces aspects, vous pourrez planifier votre avenir avec sérénité, confiance et sécurité, en vous assurant une transition harmonieuse vers une retraite bien méritée.
Comprendre le régime de base des dentistes libéraux
Le régime de base pour les dentistes libéraux est géré par la Caisse Autonome de Retraite des Chirurgiens-Dentistes et Sages-Femmes (CARCDSF). Ce régime est essentiel pour les chirurgiens-dentistes, sages-femmes et autres professions libérales de santé. Les cotisations sont calculées en fonction des revenus professionnels et sont converties en points de retraite. Le montant de la pension est alors déterminé par le nombre de points accumulés tout au long de la carrière. En 2024, le revenu pris en compte est plafonné à 1 PASS, soit 46 368 €.
La CARCDSF assure la gestion des cotisations et le calcul des droits à la retraite des dentistes. Les cotisations sont généralement versées trimestriellement et sont basées sur les revenus professionnels déclarés. Pour obtenir une pension de retraite de dentiste libéral, il est crucial de suivre régulièrement ses cotisations et de s’assurer que les points sont correctement crédités.
La retraite des dentistes ne peut pas reposer uniquement sur le régime de base. Le régime complémentaire obligatoire de la CARCDSF offre une couverture supplémentaire, mais souvent insuffisante pour compenser la perte de revenus liée à l’arrêt d’activité.
L’âge et les conditions de départ à la retraite
L’âge légal de départ à la retraite pour les dentistes est fixé à 67 ans pour bénéficier du taux plein. Cependant, des options de départ anticipé sont disponibles sous certaines conditions, notamment en fonction des années de cotisation et des points accumulés dans le régime de retraite. Il est possible d’anticiper sa retraite si l’on a cotisé le nombre d’années requises, ce qui permet de bénéficier d’une pension sans décote.Par ailleurs, les chirurgiens-dentistes ont la possibilité de prolonger leur activité professionnelle au-delà de l’âge légal grâce au dispositif de cumul emploi-retraite. Ce mécanisme permet de continuer à exercer tout en percevant une partie de sa pension de retraite, offrant ainsi une flexibilité et une transition en douceur vers la retraite du dentiste libéral.
Les conditions spécifiques pour les professions libérales incluent souvent des règles particulières sur les cotisations et les points de retraite. Il est important de consulter les régulations en vigueur pour déterminer les conditions exactes applicables à votre situation.
Les régimes complémentaires pour les dentistes libéraux
Pour optimiser leur pension, les dentistes libéraux doivent envisager des régimes complémentaires. Ces régimes viennent compléter la retraite de base et sont gérés par des fonds privés ou des coutiers en assurances spécialisés dans les professions médicales libérales. La retraite facultative complémentaire permet d’augmenter le montant de la pension en fonction des cotisations supplémentaires versées.
Il existe plusieurs options pour les dentistes qui souhaitent souscrire à une retraite complémentaire. Par exemple, les assurances vieillesse offrent des prestations supplémentaires basées sur des contributions volontaires. Les régimes complémentaires peuvent inclure des plans d’épargne retraite (PER) ou des assurances spécifiques pour les chirurgiens-dentistes et les sage-femmes. Il est conseillé de comparer les différentes offres pour choisir celle qui correspond le mieux à vos besoins financiers et personnels.
Pour remédier aux carences de la CARCDSF, il est fortement conseillé de souscrire à une solution d’épargne retraite facultative, telle que :
- Un Plan d’Épargne Retraite (PER) adapté aux professions libérales,
- Une assurance vie en complément,
- Ou un contrat de retraite Madelin pour ceux ayant souscrit avant la réforme.
Ces dispositifs permettent de constituer une retraite complémentaire tout en bénéficiant d’avantages fiscaux attractifs.
Plan d’Épargne Retraite (PER) adapté aux professions libérales et à la retraite des dentistes
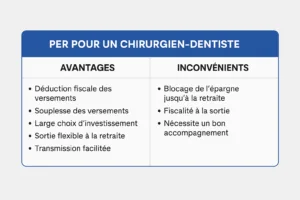
✅ Avantages du PER pour un chirurgien-dentiste libéral
1. Déduction fiscale des versements
- Les cotisations versées sur un PER individuel sont déductibles du revenu professionnel imposable, dans la limite de :
- 10 % du revenu net 2024 (plafonné à 8 PASS, soit 370 944 €),
- ou 10 % du PASS si ce montant est plus avantageux (soit 4 636 € en 2024).
- C’est un outil très efficace pour réduire sa base imposable IR, surtout en TMI 30 % ou 41 %.
2. Souplesse des versements
- Le chirurgien-dentiste peut ajuster les montants chaque année selon ses revenus et sa trésorerie, contrairement à un ancien contrat Madelin.
3. Large choix d’investissement
- Accès à des supports diversifiés (fonds en euros sécurisés, unités de compte, SCPI, ETF, etc.) avec :
- gestion libre,
- ou gestion pilotée à horizon, ajustée selon l’âge et le profil de risque.
4. Sortie flexible à la retraite
- À l’âge de la retraite, le PER permet :
- Une sortie en capital (totale ou fractionnée),
- Une rente viagère,
- Un capital fractionné.
Cette liberté de liquidation est un avantage majeur par rapport au contrat Madelin, qui impose une rente.
5. Transmission facilitée
- En cas de décès avant la liquidation, les fonds du PER sont transmis au bénéficiaire désigné, hors succession (dans les limites fiscales de l’article 990 I du CGI).
❌ Inconvénients ou limites du PER
1. Blocage de l’épargne jusqu’à la retraite
- L’argent est indisponible jusqu’à la liquidation sauf cas exceptionnels (décès du conjoint, invalidité, surendettement, etc.).
- Une exception notable : possibilité de débloquer pour achat de la résidence principale.
2. Fiscalité à la sortie
- En cas de sortie en capital :
- le capital issu des versements déduits est imposé à l’IR,
- les plus-values sont soumises à la flat tax de 30 %.
- En rente viagère, la rente est soumise à l’IR + prélèvements sociaux, avec un abattement selon l’âge.
3. Nécessite un bon accompagnement
- Choisir les bons supports, gérer les frais, et optimiser la stratégie (déductible ou non) nécessite un courtier spécialisé ou un conseiller expérimenté.
Lien d’information sur la retraite du dentiste libéral
Voici une page où vous pourrez trouver plus d’informations sur tel sujet. Liens vers une des pages de la CARCDSF sur des informations complètes de la retraite des dentistes
https://www.carcdsf.fr/retraite/
L’assurance vie adaptée aux professions libérales
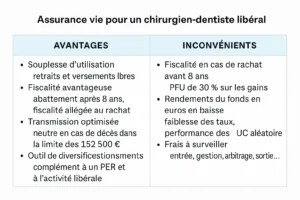
✅ Avantages de l’assurance vie pour un chirurgien-dentiste libéral
1. Souplesse d’utilisation
- L’assurance vie permet de constituer une épargne à long terme, tout en gardant une grande flexibilité :
- Retraits (rachats) partiels ou totaux à tout moment,
- Versements libres ou programmés selon votre trésorerie professionnelle.
2. Fiscalité avantageuse
- Après 8 ans de détention, les gains bénéficient d’un abattement annuel :
- 4 600 € pour une personne seule,
- 9 200 € pour un couple.
- En cas de rachat, la fiscalité est allégée par rapport à d’autres placements (PFU ou option IR + abattement).
3. Transmission optimisée
- En cas de décès, les capitaux transmis aux bénéficiaires désignés profitent d’une fiscalité très avantageuse :
- Exonération jusqu’à 152 500 € par bénéficiaire (pour les primes versées avant 70 ans).
- L’assurance vie est hors succession, ce qui permet de favoriser certains héritiers ou proches.
4. Large choix d’investissements
- Accès à une multitude de supports financiers :
- Fonds en euros (capital garanti),
- Unités de compte (UC), SCPI, ETF, OPCVM, etc.
- Possibilité de gérer en mode libre ou piloté selon votre profil (prudent, équilibré, dynamique).
5. Outil de diversification patrimoniale
- Complément idéal à un PER, une SCI professionnelle ou une activité libérale : l’assurance vie permet de délier patrimoine privé et professionnel, avec des supports plus liquides et fiscalement optimisés.
❌ Inconvénients ou limites de l’assurance vie
1. Fiscalité en cas de rachat avant 8 ans
- En cas de retrait avant 8 ans, la fiscalité est moins favorable, avec application du prélèvement forfaitaire unique (PFU) de 30 % sur les gains.
2. Rendements du fonds en euros en baisse
- Le fonds garanti en euros est sécurisé, mais ses rendements sont faibles (souvent autour de 2 % brut/an).
- Une part en unités de compte, donc avec risque de perte, est souvent nécessaire pour espérer mieux performer.
3. Frais à surveiller
- Certains contrats comportent des frais d’entrée, de gestion, d’arbitrage ou de sortie qui peuvent érosionner les performances, surtout sur les UC.
- Il est important de passer par un courtier indépendant pour accéder à des contrats sans frais d’entrée ni sur versement.
liens utiles vers notre « blog » ou vous trouverez différentes réponses à vos questions
https://www.rdanielcourtage.fr/blog/
https://www.rdanielcourtage.fr/blog/
https://www.rdanielcourtage.fr/medecins/
Comment bien préparer sa retraite quand on est dentiste libéral ?
Pour garantir une retraite confortable en tant que dentiste libéral, il est indispensable d’agir tôt et de diversifier ses sources de revenus futurs :
- S’assurer d’une bonne cotisation auprès de la CARCDSF.
- Compléter par des solutions individuelles d’épargne retraite.
- S’informer sur le cumul emploi-retraite, la fiscalité et les placements adaptés.
👉 Anticiper sa retraite de chirurgien-dentiste, c’est aussi protéger sa famille, sécuriser son patrimoine et profiter pleinement de sa fin de carrière. Chaque situation étant unique, faire appel à un courtier spécialisé dans la retraite des professions médicales permet de définir une stratégie personnalisée.
Notre expertise spécifique auprès des chirurgiens-dentistes nous permet d’identifier les meilleures opportunités d’optimisation fiscale.
Conseils et Avantages sur les placements d’épargne retraite : SANS FRAIS
Vous pouvez également nous contacter si vous souhaitez des conseils pour préparer votre retraite. PER ou Assurance Vie, nous vous apporterons des conseils personnalisés. Nous déterminerons ensemble votre profil d’investisseur (prudent, équilibre, dynamique) et le mode de gestion le plus adéquat à vos besoins (libre, sous mandat, à horizon).
Nous pourrons supprimer les frais sur les versements de contrats référents sur le marché.
N’hésitez pas la consulter la page : https://www.rdanielcourtage.fr/per-sans-frais-sur-les-versements/