Prévoyance pour médecins libéraux : protéger vos revenus avec un contrat adapté
Être médecin libéral, c’est consacrer sa vie aux autres… mais aussi dépendre exclusivement de ses propres revenus. En cas d’arrêt de travail, d’invalidité ou de décès, la chute de revenus peut être brutale. Une prévoyance pour médecin libéral bien pensée n’est pas un luxe, c’est une nécessité pour sécuriser votre activité et protéger vos proches.
Avec l’accompagnement d’un courtier en assurance prévoyance pour médecin libéral comme R.DANIEL COURTAGE, vous bénéficiez d’une analyse indépendante, de conseils personnalisés et d’une solution adaptée à votre pratique médicale.
Pourquoi une prévoyance spécifique pour les médecins libéraux ?
Contrairement aux salariés, les médecins dépendent de la CARMF (Caisse Autonome de Retraite des Médecins de France) pour leurs prestations obligatoires. Or, ces garanties sont limitées :
– Indemnités journalières tardives et insuffisantes
– Invalidité reconnue uniquement en cas d’incapacité totale et définitive
– Capital décès restreint pour la famille
👉 En clair : sans une assurance prévoyance pour médecin libéral complémentaire, quelques semaines d’arrêt de travail peuvent fragiliser la trésorerie de votre cabinet.
Pour en savoir plus sur les prestations en cas d’arrêt de travail et d’invalidité, vous pouvez consulter directement le site officiel de la CARMF :https://www.carmf.fr/page.php?page=cdrom%2Fprev%2Fprev-ij.htm&utm
Ameli (Assurance Maladie) pour les IJ des professions libérales :
Les médecins libéraux dépendent également de l’Assurance Maladie pour leurs indemnités journalières de courte durée (J4 → J90). Toutes les informations sont disponibles sur le site officiel Ameli :
https://www.ameli.fr/medecin/exercice-liberal/prise-charge-situation-type-soin
Comparatif 2025 : CARMF (obligatoire) vs prévoyance privée pour médecins libéraux
| Besoin clé | CPAM + CARMF (régimes obligatoires) | Ce qu’un bon contrat privé doit viser |
| Indemnités journalières – Quand ? | CPAM : du 4ᵉ au 90ᵉ jour, après 3 jours de carence.CARMF : à partir du 91ᵉ jour, jusqu’à 36 mois. | Franchise courte et modulable (7, 15 ou 30 jours) pour éviter un trou de revenus. |
| Indemnités journalières – Montant | CPAM : 1/730ᵉ du RAAM (moyenne des 3 dernières années), plafonné à 193,56 €/j en 2025.CARMF : 1/730ᵉ du revenu N-2 (2023 pour 2025), avec plancher = 64,52 €/j, plafond = 193,56 €/j. Réductions appliquées : -25 % la 2ᵉ année d’IJ, -50 % la 3ᵉ année ; -50 % si le médecin a plus de 62 ans. | Montant aligné sur le revenu net quotidien, avec possibilité de revalorisation annuelle pour suivre le coût de la vie. |
| Durée d’indemnisation | CPAM : max. 90 jours.CARMF : jusqu’à 36 mois (réductions progressives après la 1ʳᵉ année). | Jusqu’au retour d’activité ou conversion en rente d’invalidité selon le contrat. |
| Maternité | CPAM : forfaits maternité (congé maternité, paternité, adoption).CARMF : pas de prestation spécifique maternité (sauf pathologie). | Maintien de revenu possible (forfaits naissance, garanties maternité pathologique). |
| Invalidité | CARMF : rente uniquement en cas d’invalidité totale et définitive.Montant 2025 ≈ 23 198 € → 30 930 €/an, avec majorations pour conjoint et enfants. | Invalidité professionnelle (liée au métier), reconnaissance de l’invalidité partielle via barème adapté. |
| Décès | CARMF : capital décès = 70 000 € (2025).Rente conjoint ≈ 8 389 € → 16 779 €/an.Rente enfant ≈ 9 880 €/an (jusqu’à 21 ans, 25 si études). | Capital décès modulable (200–500 k€) + rente éducation jusqu’à 25 ans, en fonction des charges de famille. |
| Exclusions | — (régime légal). | Exclusions limitées et libellés clairs : éviter exclusions abusives (dos, psy, sports). |
| Fiscalité des cotisations | — | Cotisations déductibles en loi Madelin (contrats existants toujours éligibles à la déduction fiscale). |
Exemple pratique (CPAM vs CARMF)
BNC 2023 = 100 000 €
- CPAM (J4 → J90) : indemnités journalières ≈ 137 €/jour (100 000 ÷ 730), avec un plafond de 193,56 €/jour en 2025, versées après 3 jours de carence.
- CARMF (dès J91) : indemnités journalières ≈ 137 €/jour, mais encadrées entre 64,52 € et 193,56 €/jour en 2025, pour une durée maximale de 36 mois.
👉 À retenir : la CPAM couvre uniquement les arrêts courts (jusqu’à 90 jours), la CARMF prend le relais au-delà. Sans contrat de prévoyance complémentaire, le médecin libéral reste exposé à une perte de revenus significative sur la durée.
Les risques spécifiques des médecins libéraux
Votre profession expose à des risques que seule une prévoyance adaptée pour les médecins libéraux peut couvrir correctement :
– Burn-out et troubles psychologiques liés aux gardes et à la surcharge de travail
– Pathologies musculo-squelettiques (dos, épaules, cervicales)
– Risques infectieux permanents
– Fatigue chronique pouvant mener à une invalidité partielle
Quelles garanties inclure dans un contrat de prévoyance médecin libéral ?
Une assurance prévoyance spécifique aux médecins libéraux doit comprendre :
– Indemnités journalières déclenchées après une franchise courte (7 à 30 jours)
– Rente d’invalidité professionnelle (et non fonctionnelle)
– Capital décès et rente éducation pour protéger vos proches
– Des exclusions claires et limitées
Les pièges fréquents à éviter
Beaucoup de praticiens découvrent trop tard que leur contrat est inadapté. Les erreurs courantes :
- Franchises trop longues (90 jours et plus).
- Exclusions abusives (dos, psy).
- Limitations (sports, grossesse pathologique, durée maximum de versement des IJ pour les pathologies du dos ou psy, souvent 12 mois sur toute la durée du contrat en un ou plusieurs arrêts )
- Définition d’invalidité floue (pas de reconnaissance professionnelle).
Un audit gratuit avec R.DANIEL COURTAGE permet de repérer ces failles avant qu’elles ne mettent en danger vos revenus.
Exemple comparatif
| Garantie clé | À viser | À éviter | Pourquoi ? |
| Franchise IJ | 7 à 30 jours | 90 jours | Éviter un vide de revenus |
| Invalidité | Professionnelle | Fonctionnelle uniquement | Reconnaissance réelle de l’incapacité |
| Exclusions | Limitées, claires | Dos, psy, sports | Sinon couverture illusoire |
| Rente éducation | Incluse | Absente | Sécurise l’avenir des enfants |
Avantages fiscaux avec la loi Madelin
Les cotisations d’une prévoyance pour médecin libéral sont déductibles fiscalement grâce à la loi Madelin. Cet avantage permet d’alléger le coût de votre protection.
Lien externe utile : Impôts.gouv – Contrat Madelin et déduction fiscale : https://www.impots.gouv.fr/accueil
Les erreurs fréquentes des médecins libéraux
Certains contrats du marché destinés aux médecins libéraux annoncent des avantages attractifs : indemnisation possible dès le 1ᵉʳ jour en cas d’accident, couverture des frais professionnels pendant plusieurs mois, ou encore un barème d’invalidité spécifique à la profession médicale. Ces garanties peuvent sembler idéales, mais elles peuvent aussi s’accompagner de conditions précises, de plafonds d’indemnités et d’exclusions qu’il est essentiel de comprendre avant de signer.
👉 C’est là que le rôle d’un courtier indépendant prend toute sa valeur. Contrairement à une approche limitée à un seul produit, R.DANIEL COURTAGE analyse l’ensemble du marché, décrypte les petites lignes des contrats (délais de carence, exclusions, seuils d’invalidité, couverture psychologique ou maternité pathologique) et propose une solution réellement adaptée à la pratique médicale et à la situation personnelle de chaque médecin libéral.
Checklist ultra-pratique avant de signer (à copier en encart téléchargeable)
- Franchise IJ : 7, 15 ou 30 jours selon ta trésorerie (éviter 90 jours).
- Définition d’invalidité : professionnelle (pas seulement “fonctionnelle”). urps-med-idf.org
- Invalidité partielle : présence d’un barème professionnel (et seuils clairs).
- Rente éducation : jusqu’à 25 ans si études (aligner sur la pratique CARMF).
- Exclusions : proscrire les exclusions générales dos/psy ou les restreindre avec délais de carence raisonnables.
- Décès : calibrer le capital sur le niveau de vie des ayants droit + rentes (conjoint/enfants).
- Revalorisation : vérifier l’indexation annuelle des IJ/rentes.
- Cumul d’aides : compatibilité avec CPAM et procédures de déclaration dès l’arrêt.
- Fiscalité : primes déductibles si contrat Madelin existant ; documenter ton disponible fiscal.
Pourquoi passer par un courtier spécialisé ?
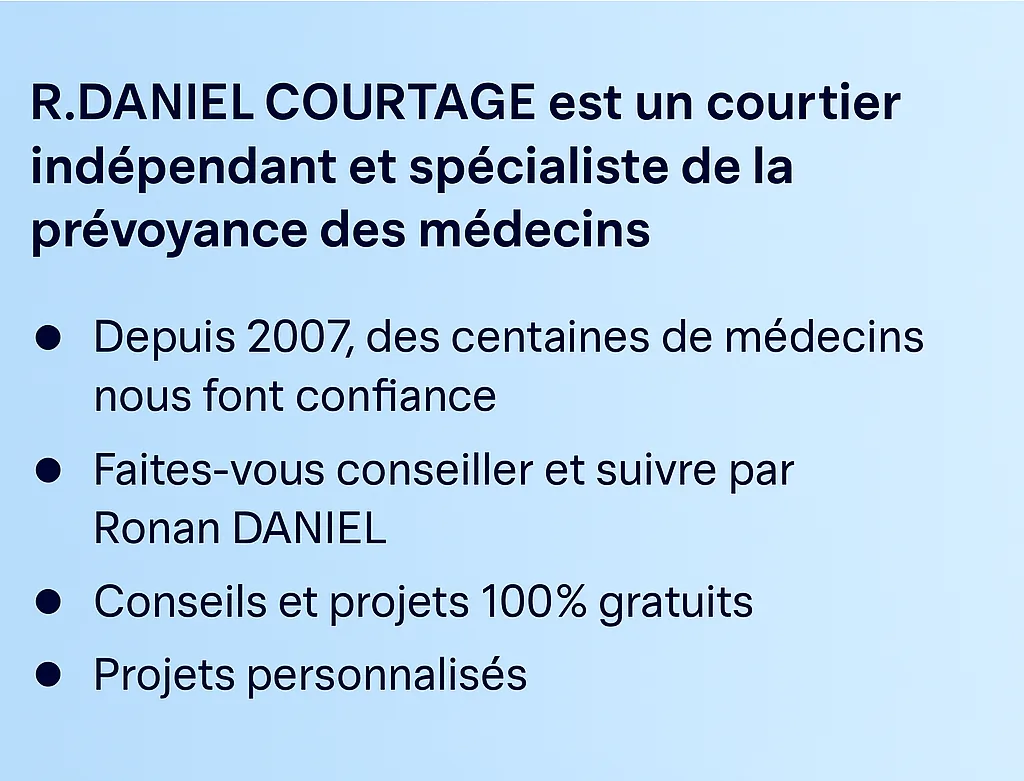
Les comparateurs en ligne ne prennent en compte que le prix, et les assureurs défendent leurs produits maison. En revanche, un courtier spécialisé en assurance prévoyance pour médecin libéral comme R.DANIEL COURTAGE vous garantit :
– Une analyse indépendante de tous les contrats du marché
– Une explication claire des exclusions et limitations
– Une proposition des meilleures conditions tarifaires
– Un accompagnement personnalisé et réactif
FAQ : Prévoyance pour médecins libéraux
1) Quelle est la meilleure prévoyance pour un médecin libéral ?
La meilleure prévoyance pour un médecin libéral est celle qui s’adapte à votre spécialité, à vos revenus et à votre rythme d’activité. Un bon contrat doit combiner :
- des indemnités journalières suffisantes pour couvrir la perte de revenus,
- une rente d’invalidité professionnelle (et non fonctionnelle),
- un capital décès modulable,
- et la prise en charge des frais professionnels.
2) Quelle est la différence entre la CARMF et une prévoyance privée ?
La CARMF assure une couverture minimale :
- indemnités journalières à partir du 91ᵉ jour,
- invalidité totale et définitive uniquement,
- capital décès limité.
Une prévoyance privée complète ces prestations dès les premiers jours d’arrêt et offre une rente d’invalidité professionnelle.
3) Comment comparer les offres de prévoyance pour médecins libéraux ?
Un comparatif prévoyance médecin libéral doit aller au-delà du simple tarif. Les points à étudier en priorité :
- les délais de carence,
- les exclusions (troubles psychologiques, pathologies du dos, sports),
- les plafonds d’indemnisation,
- et la définition de l’invalidité (professionnelle ou fonctionnelle).
4) Les médecins libéraux sont-ils couverts en cas de burn-out ou de troubles psychologiques ?
Le burn-out médical est une cause fréquente d’arrêt de travail, mais tous les contrats ne le couvrent pas correctement. Certains contrats limitent la durée d’indemnisation à 12 mois ou appliquent des carences spécifiques. Un courtier en assurance prévoyance vous aide à choisir une formule incluant une couverture psychologique étendue, indispensable pour les professions de santé exposées à une forte charge émotionnelle.
5) La prévoyance pour médecin libéral couvre-t-elle la maternité ou la paternité ?
Oui, à condition d’avoir un contrat qui prévoit des forfaits maternité/paternité et une prise en charge des pathologies liées à la grossesse.
6) Quelle prévoyance choisir pour un médecin généraliste ?
La prévoyance d’un médecin généraliste doit tenir compte d’une activité souvent soutenue, avec de nombreux actes et peu de remplaçants disponibles. Les garanties essentielles sont :
- une franchise courte (7 à 30 jours),
- la prise en charge des pathologies psychologiques ou du dos,
- et une rente d’invalidité professionnelle, car une incapacité partielle peut déjà compromettre la pratique quotidienne.
7) Quels sont les avis sur la prévoyance pour médecin libéral ?
Les avis sur la prévoyance des médecins libéraux montrent souvent un constat partagé. Certaines garanties (troubles psychologiques, dos, maternité) sont insuffisantes, et les délais d’indemnisation varient selon les assureurs. C’est pourquoi beaucoup de praticiens préfèrent passer par un courtier indépendant, capable d’expliquer clairement les différences entre contrats et d’éviter les mauvaises surprises.
8) Quelle prévoyance choisir quand on est médecin remplaçant ?
Un médecin remplaçant libéral ne bénéficie d’aucune sécurité salariale : son revenu dépend directement de son volume d’activité, de la régularité de ses remplacements et de la durée de ses missions. En cas d’arrêt de travail, même temporaire, la perte de revenu peut donc être immédiate.
- S’adapter à un revenu variable : le contrat doit permettre de déclarer un revenu de référence évolutif (moyenne ou forfait ajustable selon les années d’exercice).
- Proposer une franchise courte (7, 15 ou 30 jours maximum) pour éviter une période sans indemnisation entre deux remplacements.
- Garantir une indemnisation professionnelle (et non fonctionnelle), afin que la perte d’aptitude à exercer la médecine soit reconnue même si le praticien reste valide pour d’autres activités.
- Couvrir les risques fréquents liés à la mobilité : fatigue, accidents de trajet, stress ou infections contractées en cabinet.
9) Pourquoi une prévoyance spécifique aux professions médicales est-elle indispensable ?
Les professions médicales (médecins, chirurgiens, anesthésistes, dentistes, vétérinaires, etc.) dépendent de régimes obligatoires (CPAM + CARMF) qui offrent une protection limitée. Une prévoyance complémentaire pour profession médicale est donc essentielle pour :
- garantir un maintien de revenu dès les premiers jours d’arrêt,
- anticiper une invalidité partielle ou un burn-out,
- et assurer un capital décès et une rente éducation pour la famille.
10) Comment évaluer la qualité d’un contrat de prévoyance médicale ?
Pour juger la qualité d’un contrat, il faut examiner :
- la définition de l’invalidité (professionnelle vs fonctionnelle),
- la durée maximale des indemnités journalières,
- les exclusions (dos, psy, sports)
- la revalorisation annuelle des prestations.
11) La prévoyance d’un médecin libéral est-elle déductible fiscalement ?
Les cotisations de prévoyance médicale peuvent être déduites du BNC dans le cadre de la loi Madelin, dans la limite du disponible fiscal.
C’est un véritable levier d’optimisation fiscale pour les praticiens libéraux souhaitant allier protection et économie d’impôt.
12) La réforme CARMF 2025 change-t-elle quelque chose pour la prévoyance des médecins libéraux ?
La réforme CARMF 2025 modifie plusieurs paramètres essentiels pour les médecins libéraux, notamment le calcul des indemnités journalières et des cotisations invalidité-décès. Désormais, l’indemnité versée à partir du 91ᵉ jour d’arrêt correspond à 1/730ᵉ du revenu N-2, avec un plancher fixé à 64,52 €/jour et un plafond à 193,56 €/jour. Ces montants restent toutefois insuffisants pour couvrir la perte de revenus d’un praticien en cas d’arrêt prolongé.
Contactez le cabinet R. DANIEL COURTAGE pour vos Assurances
Le cabinet R. DANIEL COURTAGE est un cabinet spécialisé auprès des professionnels de santé. Nous sommes au cabinet familial et indépendant. Nos clients sont repartis sur toute la France et même en outre-mer.
Nous ne prenons pas d’honoraires, n’hésitez pas à nous contacter par l’intermédiaire sur site, onglet « CONTACT », ou appelez directement Ronan DANIEL, le gérant, au 06.86.99.04.56